Reciente en los Foros
-
- Publicaciones en el DOF del viernes 23 de octubre ...
- En: Fiscal / Publicaciones
- 1 día 8 horas antes


Para efectos prácticos, la reforma a LFT conocida como “Vacaciones Dignas”, se resume en que a todo trabajador por mandato de ley tendrá el derecho a gozar en 2023 de 6 días mas de vacaciones, 6 días que como es sabido en principio serían laborables, esto para que puedan considerarse vacaciones.
Toda vez que en LFT se dejó contemplado que el disfrute de los días de vacaciones que le corresponda disfrutar al trabajador podrán ser en forma continua o fraccionada, tal y como se puede leer en el texto del artículo 78, que a continuación se cita en forma literal.
Leer más: ¿De dónde van a salir los 6 días extras de vacaciones?
Este año que recién inicia contempla siete días festivos oficiales, no laborables, y cinco puentes, de acuerdo con la Ley Federal del Trabajo.

Conviene considerar que a partir del 1 de enero de 2023, además, entra en vigor la modificación a la Ley Federal del Trabajo (LFT) para incrementar los días de vacaciones, que podrán tomarse de manera continua o, si el trabajador consiente, de forma fraccionada.
Según el artículo 74 de la LFT se enumeran los días de descanso obligatorio.

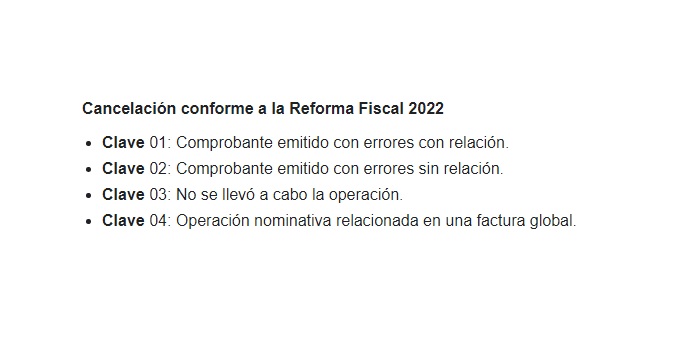
Demos un vistazo y revisemos los plazos para la cancelación de CFDI y las potenciales multas aplicables en caso de cancelación fuera de plazo.
Al referirnos a CFDI, debemos tener claro que se alude a los relativos a: Ingresos, Egresos, Nómina, Pago y Traslado, es decir, TODOS.
Cancelación de comprobantes fiscales. El artículo 29-A párrafo cuarto del Código Fiscal de la Federación contempla el plazo de cancelación de CFDI;
"Salvo que las disposiciones fiscales prevean un plazo menor, los comprobantes fiscales digitales por Internet sólo podrán cancelarse en el ejercicio en el que se expidan y siempre que la persona a favor de quien se expidan acepte su cancelación."
No obstante la redacción anterior, en la Resolución Miscelánea Fiscal (RMF) para 2022 se indican plazos para la cancelación de los referidos CFDI.
MULTAS
Antes de continuar con lo relativo a los plazos, es pertinente indicar que si los contribuyentes (todos, sin distinción) cancelan los CFDI (de cualquier tipo) fuera de los plazos que se revisarán a continuación, serán acreedores a sanciones:

La reducción de multas por infracciones a disposiciones fiscales está contemplada en Código Fiscal de la Federación (CFF), se establece en el Artículo 74 del CFF. Este artículo señala que la Secretaría de Hacienda y Crédito Público (SHCP) puede reducir hasta 100% de las multas por infracciones a las disposiciones fiscales y aduaneras, inclusive las que determinen los propios contribuyentes.
En estos casos, el Servicio de Administración Tributaria (SAT) establecerá, mediante reglas de carácter general, los requisitos y supuestos por los cuales procederá la reducción, así como la forma y plazos para el pago de la parte no reducida.
Requisitos:
Leer más: Reducción de Multas del SAT, vigente al 31 de diciembre 2022

El tema de la reforma conocida como “Vacaciones dignas” ha acaparado la atención en medios de comunicación y charlas entre amigos, no es en realidad tan complicada de entender la propuesta, en realidad se puede resumir en que a todo trabajador se le conceden 6 días más de vacaciones a los que le pudieran corresponder conforme la legislación vigente (actual), pero los que estamos inmersos en el cálculo de impuestos y cuotas de seguridad social somos conscientes de que un incremento en los días de vacaciones incide en una mayor prima vacacional y con ello en un factor de integración mas alto, pero, ¿Qué tanto?, para una mejor apreciación se presenta el siguiente cuadro comparativo:
Leer más: Vacaciones dignas, 12 días lo menos y nuevos factores de integración

Al tratarse de enajenación de bienes el periodo de tenencia juega un rol determinante, ya que se considera al computar el número de años transcurridos entre la fecha de adquisición y enajenación, respetando el tope máximo previsto en ley (20 a saber), pero si el bien que se esta enajenando fue resultado de una herencia, ¿Desde cuándo contar?, ¿Desde que lo heredas o desde que lo adquirió quien lo deja en herencia?, lo siguiente sirve para resolver dicha inquietud.

De las validaciones que van a cambiar o se incorporan una vez entre en vigor la versión 4.0 del CFDI se pueden citar la del nombre, código postal y régimen fiscal del receptor.
En lo que hace relación al uso del CFDI (tomen nota de la desaparición de la clave P01-Por definir) y el régimen fiscal del receptor se deberá tener en consideración que con la versión 4.0 va a existir mas que una validación una especie de “candados” o prueba de compatibilidad por llamarle de una manera. Así las cosas, una persona física con régimen fiscal de asalariado no podrá solicitar en lo futuro que en un comprobante le pongan “G03 - Gastos en general”, ya que no será compatible.
En este orden de ideas, resulta de suma importancia conocer los regímenes fiscales del receptor que se aceptan para cada tipo de uso del CFDI.

Los contribuyentes personas morales no deben conformarse con haber presentado su declaración anual en tiempo y forma, lo que se intenta decir es que no debe archivarse como caso concluido. Existen al menos tres cosas por las que es importante revisarla y tenerla muy presente en este mes de abril.
¿Qué es la Prodecon? 
Hay algunos momentos en que los pagadores de impuestos de este país nos podremos encontrar en una situación complicada ante cualquier autoridad fiscal, llámese SAT, IMSS, Infonavit e inclusive la Autoridad Fiscal estatal en los casos de las contribuciones coordinadas. Es precisamente en esos momentos difíciles en que podemos contar o cuando menos, evaluar la intervención de la Procuraduría de la Defensa del Contribuyente (Prodecon).
Desde el 2011 en que abrió sus puertas al público, la Prodecon se ha revelado como una opción viable en la solución de problemas fiscales de los contribuyentes. Pero ¿Qué es o qué hace la Prodecon?

¿Cómo saber si tengo algún adeudo en el SAT?
La llamada opinión de cumplimiento o también conocida como 32D puede llegar a salir negativa ya porque tengamos obligaciones (declaraciones) pendientes de cumplir, en cuyo caso para solucionarlo basta con presentar lo que tengamos pendiente o realizar la aclaración correspondiente en el caso que sea un error en los controles de la autoridad. Pero también puede resultar negativa porque se tenga un crédito fiscal con la autoridad no liquidado y puede darse el caso que el contribuyente desconozca la existencia de ese crédito, ¿Qué hacer en esos casos?
Es época de cierres anuales de las empresas, con vistas a presentar su declaración anual que se vence el día último del mes de marzo, por lo tanto es conveniente revisar el debido cumplimiento de las obligaciones fiscales de los contribuyentes.
Uno de los casos que se presenta (lamentablemente) con relativa frecuencia es que los CFDI (Comprobantes Fiscales Digitales por Internet) que nos fueron expedidos por nuestros proveedores contengan errores, como pudieran ser: la clave de método de pago y forma de pago. De quedarse así, esto podría conllevar un futuro rechazo de la deducción o el acreditamiento de impuestos por parte de la autoridad fiscal en una hipotética revisión. Por esa razón se sugiere hacer esta revisión.

Por el uso de ciertos vocablos o palabras cualquiera se llega a confundir, leer la palabra deberán sin duda nos lleva a considerar que es una orden u obligación, dicha palabra es utilizada en el artículo 206 de la ley del impuesto sobre la renta y con ello no pocos concluyeron que el RESICO para una persona moral era obligatorio (en principio) por el solo referente del nivel de ingresos, omitiendo o dejando de lado considerar el Capítulo y Título al que corresponde el artículo citado.
Leer más: Persona moral, ingresos inferiores a 35 millones, RESICO, ¿Obligatorio u opcional?

Lo único seguro.
Dicen que de la muerte y de pagar impuestos nadie se salva, igual dicen que si un negocio no deja para pagar impuestos no es negocio, tomando como punto de partida esas conocidas frases, pasemos a una queja recurrente que solemos escuchar los que nos encontramos involucrados en el “mundillo de los impuestos”, esa que se refiere a que; se paga mucho. La respuesta o explicación más común que suele darse a quien expresa esa queja es; por algo dicen que hacienda es el socio más caro que te puedes conseguir o mejor dicho, que te consigues sin pedirlo.
Cuantos son para no contarlos.
Saber si la queja recurrente de que “se paga mucho”, tiene sustento en la realidad es algo que a todo empresario debiera resultarle interesante establecer o conocer. Realmente, un empresario ¿Paga mucho de impuesto?, ¿Cuánto paga?, todo mundo dice estar dispuesto a pagar impuestos, pero lo justo, sin que nadie logre ponerse de acuerdo en cuánto es lo justo. Empecemos por nombrar los impuestos más comunes que debe pagar un contribuyente, sin importar si tributa como persona moral o física.
Del orden federal tenemos los siguientes;