Reciente en los Foros
-
- Publicaciones en el DOF del viernes 23 de octubre ...
- En: Fiscal / Publicaciones
- 1 día 9 horas antes


Una de las reformas fiscales para 2020 en materia del Código Fiscal de la Federación, es la contenida en el Artículo 27 inciso A, fracción III del mencionado código, misma en que se dispone que los representantes legales, socios y accionistas de las personas morales están obligados a dar cumplimiento a lo siguiente:
I. Solicitar la inscripción en el registro federal de contribuyentes.
II. Proporcionar la información relacionada con la identidad, domicilio y, en gene-ral, sobre la situación fiscal, mediante los avisos que se establecen en el Reglamento de este Código, así como señalar un correo electrónico y número telefónico, o bien, los medios de contacto que determine la autoridad fiscal a través de reglas de carácter general.
III. Manifestar al registro federal de contribuyentes el domicilio fiscal.
IV. Solicitar el certificado de firma electrónica avanzada.

Leer más: ¿Cuándo vence el plazo para actualizar los datos de los socios en el RFC?

En este mes de mayo, fecha en que las empresas (personas morales) están obligadas al pago de la Participación de los Trabajadores en las utilidades (PTU), conviene tener presente la fecha de prescripción para que un trabajador haga efectivo su derecho a cobro, vamos también a tratar en el presente la realidad de trabajadores que laboran en un establecimiento sin que su relación de trabajo se encuentre reconocida por el patrón radicado en dicho establecimiento, si no que “formalmente” depende de otra razón social.
Prescripción del pago de la PTU
En el marco de la “Emergencia Sanitaria de Causa Mayor”, léase Covid-19, es claro que los particulares que no desarrollen actividades esenciales deben suspender labores, cubriendo lo relativo a su carga de personal en forma normal. La autoridad publicó lo que consideraba actividades esenciales, pero en algunos casos no existe una alusión directa, por lo que algunos compañeros se preguntan, un despacho de contadores, ¿Se puede considerar actividad esencial?
Leer más: Contador Público independiente y/o Despachos de contadores, ¿Actividad Esencial?

El pasado 24/03/2020 fue publicado en el Diario Oficial de la Federación, por parte de la Secretaria de Salud, el ACUERDO por el que se establecen las medidas preventivas que se deberán implementar para la mitigación y control de los riesgos para la salud que implica la enfermedad por el virus SARS-CoV2 (COVID-19). Conviene ir teniendo claro que lo publicado fue un Acuerdo y no un Decreto Presidencial, los fundamentos para dar validez al citado ACUERDO se contienen en el mismo, así como en el CONSIDERANDO.

Leer más: Emergencia no es contingencia. COVID-19, qué, por qué y cuándo debe pagar el patrón.
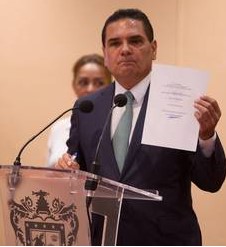
A nivel federal al momento no existe nada, lo que se dice nada, por lo que para encontrar algún estímulo o beneficio en materia fiscal deberemos buscar y estar atentos a lo que en cada estado se expida o comente en lo particular. De momento toca el turno revisar lo expedido por el gobierno de Michoacan.
EL DECRETO DE BENEFICIOS FISCALES POR EL COVID 19 PARA MICHOACAN
El miércoles 25 de marzo de 2020 el Gobernador de Michoacán, Silvano Aureoles presento a los medios de comunicación un Decreto con diversas medidas hacendarias para apoyar a los empresarios en la situación complicada de contingencia sanitaria (Oficialmente aun no declarada) por la que están pasando gracias al COVID-19. Dicho Decreto fue publicado el jueves 26 de marzo de 2020 en el Periódico Oficial del Gobierno del Estado y fue denominado “Decreto mediante el cual se otorgan diversos beneficios fiscales”. En un principio se tenía expectativas que dichos beneficios fueran excepcionales, pero al analizarlos descubrimos que son solo placebos, con impacto menor a corto y mediano plazo. Analicemos sus características.
INTRODUCCION
Leer más: Beneficios Fiscales a causa del COVID-19, depende de tu estado.
Existen en LFT diversos artículos que contemplan y regulan la posibilidad de que la autoridad competente emita una declaratoria de contingencia sanitaria, ante ello es importante que patrones y trabajadores conozcan lo que la LFT establece, para saber cómo actuar y que esperar.
Los artículos 42Bis, 427-VII y 429-IV contemplan la suspensión de las relaciones de trabajo, las causales para que se suspendan las relaciones de trabajo y el monto que el patrón deberá pagar a los trabajadores en caso de una declaratoria de contingencia sanitaria.
Es importante señalar que lo que el patrón deberá pagar al trabajador NO es salario, ya que el salario se paga por un servicio prestado, en el caso de una contingencia sanitaria lo que el patrón deberá pagar al trabajador es una indemnización equivalente a un salario mínimo general, a saber 123.22 en toda la república, excepto Zona Fronteriza Norte donde es de 185.56, por un tiempo máximo de un mes.

Los contribuyentes dedicados a la realización de actividades agrícolas, silvícolas, ganaderas o pesqueras, que coloquialmente con referidos como “AGAPES” tienen la posibilidad de acceder a distintas facilidades en materia fiscal, dos de esas facilidades son las siguientes;
Opción para utilizar “Mis cuentas”
Leer más: AGAPES, NO sujetos a contabilidad electrónica en 2020.

Dentro de otras varias situaciones las reformas a la ley del impuesto al valor agregado para 2020 vinieron a establecer que los contribuyentes autorizados para recibir donativos deducibles de impuestos consideren sus ingresos ya sea por enajenación, arrendamiento o servicios exentos de IVA. Con ello el IVA que ellos paguen deberá ser considerado parte del gasto, pero algo que no deben dejar de revisar es sus obligaciones fiscales en el RFC, para evaluar la necesidad o no de modificar su situación fiscal ante el SAT, ya que de tener activa la obligación de "Pago definitivo mensual de IVA" deberán realizar la disminución de la misma, para evitar posibles requerimientos por parte del fisco o el tener que estar presentando “en ceros” una obligación que ya no les resulta atribuible.
A continuación una imagen en la que se citan los artículos y fracciones adicionados o reformados que disponen como actos exentos las enajenaciones, arrendamientos o prestación de servicios por parte de una donataria autorizada:
Leer más: Donatarias Autorizadas en 2020, NO cobran IVA, sus actos son exentos.

Cualquier facilidad que la autoridad otorgue merece ser considerada, analizada y en caso de resultarnos conveniente, ejercerla. Ante la posibilidad de que un patrón haya cometido errores en sus procesos de nómina y estos hayan quedado plasmados en los CFDI emitidos, la autoridad mediante la regla 2.7.5.7 de la RMF 2020 otorga la facilidad de enmendar dichos errores y poder en consecuencia proceder a considerar deducibles las partidas erogadas.
Para todo contribuyente resulta fundamental maximizar las deducciones autorizadas en materia de impuestos, ya que de no hacerlo el pago de sus contribuciones se realizara sobre una base irreal. Uno de los conceptos que se tiene derecho a deducir es el pago por sueldos y salarios, pero no debemos olvidar que si bien se tiene derecho a su deducción, la misma está condicionada a cumplir con requisitos, uno de ellos el que lo que se pretende deducir haya sido consignado en un CFDI, se sugiere la lectura del artículo 26 fracción V para mayor referencia. Emitir el CFDI es pues un requisito indispensable, pero si el CFDI fue emitido con errores la deducción resulta improcedente.
Conviene pues no pasar por alto la citada regla, misma que se cita a continuación;
Leer más: Recibos de Nomina 2019 con errores, posible corregirlos.

El artículo octavo de las Disposiciones Transitorias para 2020 del Código Fiscal de la Federación prevé un plazo que vence el último día del mes de marzo 2020, lo cual se convierte en la última oportunidad para los contribuyentes que hubieren utilizado facturas de operaciones simuladas (EDOS) expedidas por las empresas denominadas EFOS (Empresas que Facturan Operaciones Simuladas) o también llamadas “empresas fantasma”, puedan corregir sus situación fiscal y en su caso, cubrir los impuestos omitidos con sus correspondientes accesorios, sin la causación de multas.
Leer más: ¿Deduces CFDI “comprados”? Última oportunidad para corregirse.

Imagen cortesía de; elNidodelSeguro.com
En fechas pasadas se publicó en este mismo espacio el artículo titulado El outsourcing y el IVA que nunca llega, mismo en el cual se abordaba las razones ¿? que la autoridad esgrimía para proponer la retención de al menos una parte del IVA trasladado en lo que se conoce coloquialmente como outsourcing. Todo el proceso legislativo se habló, se dijo, que lo que se buscaba combatir era la omisión del pago del IVA en la subcontratación de personal, pero pues una cosa es lo que se plasmó en la iniciativa, en la exposición de motivos, en las discusiones mismas y otra como quedo redactada la ley.

Realizar una anticipada y adecuada programación de eventos y descansos nos ayuda a programar o dosificar nuestra carga de trabajo, siempre será bueno saber cuándo pisar el acelerador y cuando sacar el pie del mismo, por lo que conocer desde ya los días de descanso obligatorio y los llamados “fin de semana de largos” resulta conveniente. Resulta interesante no perder de vista que los días de descanso obligatorio son los que dispone la Ley Federal del Trabajo en su artículo 74, por lo que partiendo de dicha referencia legal tenemos para 2020 lo siguiente;
Leer más: 2020, fines de semana largos, descanso obligatorio.

A pesar que el tema resulta ampliamente conocido para muchos compañeros, es una realidad que para otros tantos no, es incluso motivo de duda actual, por lo que vamos a tratar el tema de el administrador único y su tratamiento para efectos de IMSS con apego al acuerdo del consejo técnico No. 112893. Partiendo de que la persona que funge como administrador único de una persona jurídica, es la que tiene el encargo de la representación y de la gestión de todo tipo de negocios sociales; el funcionamiento de las sociedades requiere actuaciones de las personas físicas, siendo las que a nombre y por su cuenta celebran los negocios jurídicos con terceros (Rodriguez, 1981); conforme a los artículos 1800 al 1802, del código civil federal, es la voluntad de la persona jurídica la que actúa por medio de su administrador único.
Este administrador único, en específico en las sociedades mercantiles realiza los actos jurídicos, por medio de su representación legal, así también, el administrador es el que debe responder frente a la sociedad por cualquier divergencia que se llegara a tener, debido a que por el mandato encomendado es responsable de cualquier error, daño que sea causado por la propia empresa, en concreto, en el derecho laboral, en la toma de decisiones respecto a las relaciones laborales conforme al numeral 11 de la ley federal del trabajo, en correlación con el numeral 15 de la ley del seguro social.
Con base a lo anterior, debemos de hacer siempre el hincapié respecto a las funciones del administrador único, y comprarlo con los siguientes fundamentos legales:
Leer más: El Administrador único y su tratamiento para efectos de IMSS