Reciente en los Foros
-
- Publicaciones en el DOF del viernes 23 de octubre ...
- En: Fiscal / Publicaciones
- 1 día 7 horas antes

Quizá hayas recibido o te hayas enterado de las notificaciones que vía Buzón Tributario el SAT ha realizado a diversos contribuyentes, en las cuales informa de supuestas diferencias entre las deducciones autorizadas declaradas y la información de sus gastos facturados, la cual consta en su base de datos resultado de los CFDI. Como es de suponer, la autoridad invita al contribuyente a revisar la situación y de ser necesario proceder a presentar la declaración complementaria que corrija la situación.
Como es sabido, lo que dice la autoridad es cierto, salvo prueba en contrario, el dilema en este caso es que a todas luces, por las disposiciones fiscales en vigor, mismas que la autoridad conoce, la comparación que se hace entre deducciones autorizadas y CFDI recibidos no tiene consistencia o simetría alguna, ya que no toda deducción autorizada fiscalmente es soportada por un CFDI.¿Porque las deducciones autorizadas no necesariamente deben coincidir con los CFDI de gastos?, ¿Cuáles son las deducciones autorizadas que no requieren CFDI?, ¿Por qué NO todo CFDI constituye una deducción autorizada?, veamos los siguiente supuestos y su explicación;

Como estamos enterados el fin de semana se difundió por distitntos medios la propuesta fiscal, financiera y presupuestal para el 2020, ¿Ya conoces las propuestas de reformas fiscal?, ¿Ya tienes las iniciativas?
De las metas que persigue el actual gobierno con su propuesta se destaca lo siguiente;
Leer más: 2020, cambios, ajustes, novedades en materia de impuestos.

El 16 de febrero del 2018 se publico en este mismo espacio un artículo que hacia referencia a una “Calculadora de pensión, Oficial”, tanto esa información como la que hoy ponemos a su alcance, son resultado del trabajo puntual y oportuno de difusión de noticias en materia de seguridad social realiza nuestro sitio hermano; "El Nido del Seguro", cuyo titular el CP Gabriel Aranda Zamacona, quien como se ha dicho en anteriores oportunidades mantiene un contacto directo y permanente con las autoridades, para beneplácito de todos.
Cortesía de “El Nido del Seguro”, se pone a su alcance una breve explicación de las características del sistema Mi pensión Digital IMSS.

En días pasados la PRODECON dio a conocer el Criterio Jurisdiccional 26/2019 en el cual menciona que para el pago del ISR por concepto de primas de antigüedad, retiro e indemnizaciones u otros pagos, el cálculo de los ingresos exentos debe realizarse tomando como base el salario mínimo, bajo el razonamiento de que este puede seguir siendo empleado como índice, unidad, base, medida o referencia respecto de todos aquellos conceptos que incidan en el ingreso de los trabajadores.
Como es lógico, al cuantificar las exenciones de los pagos por separación con base en el salario mínimo general su monto será mayor del que hubiera resultado al calcularlas con base en la UMA lo cual repercute en la determinación de un ISR menor, situación que si bien es cierto representa un beneficio económico para los trabajadores no necesariamente significa que sea lo correcto jurídicamente hablando; por lo que a través del siguiente análisis buscamos dar respuesta a la inquietud surgida en el sector patronal ante el citado pronunciamiento.
Distorsión de la naturaleza del Salario Mínimo

Con la desaparición de la compensación universal, por lo dispuesto en el Artículo 25 Fracción VI de la Ley de Ingresos de 2019 surgieron muchas interrogantes sobre las reglas que regulaban ¿? la compensación y que aun existían en la Resolución Miscelánea Fiscal (RMF).
Recordemos que gracias a la regla 2.3.11 RMF aún se puede compensar contra impuestos a cargo PROPIOS si derivan de cantidades a favor generadas hasta al 31 de diciembre de 2018 y que hayan sido declaradas. Se permite también la actualización de dicha cantidad a favor.
Una vez realizada la compensación surgía la duda ¿Debo presentar el aviso de compensación en el portal del SAT? Para resolver dicha duda acudíamos a la regla 2.3.13 RMF 2019 que menciona, hasta ahora:
Leer más: Compensación de saldos a favor por pagos indebidos, ¿Se presenta aviso?

Resumen de las Estrategias del SAT respecto a la Subdeclaración de ingresos
El SAT emitió un documento que contiene una serie de Estrategias Operativas para la Atención y Seguimiento de Aclaraciones Relacionadas con la Opinión del Cumplimiento. Cabe mencionar que esto se basa en la regla 2.1.39 de la Miscelánea Fiscal 2019.
El documento mencionado en su estrategia tercera, se refiere básicamente a los supuestos para emitir una opinión positiva, señalando en la estrategia cuarta que se considera subdeclaración de ingresos en el supuesto en que un contribuyente persona moral, declare cero en el renglón de ingresos nominales en un mes, no obstante haya emitido CFDI de ingresos. Asimismo, aplica para contribuyentes que manejan flujo de efectivo, solamente que el supuesto aquí es diferente: que se haya declarado dos meses consecutivos con cero ingresos, no obstante hayan emitido CFDI de ingreso en ese mismo período.
Leer más: Opinión de cumplimiento negativa por declaraciones en “ceros”.

Sujetos de aseguramiento.
En materia de seguridad social es casi un hecho que se te lleguen a plantear alguna de las siguientes preguntas o inquietudes; ¿Puedo dar de alta en el seguro a mi esposa(o), hijo(a), papá o mamá?, y ¿Me puedo dar de alta en el seguro aunque sea accionista?
¿Conoces la respuesta?, mas aun, ¿La respuesta es siempre la misma o depende de circunstancias?
Es Trabajador o no.

En las revisiones que realizan las autoridades fiscales de un tiempo a la fecha se ha vuelto costumbre que la autoridad solicite (y después rechace) los distintos contratos que el contribuyente tenga celebrados, ya con clientes o proveedores. Las causas de rechazo más comunes son, “por no existir una fecha cierta” o por no estar formalizados ante un fedatario público.
La inquietud que como asesores debemos tener con nuestros clientes es saber si ellos acostumbran celebrar contratos con sus proveedores o clientes, o saber si al menos cuentan con contrato individual/colectivo de sus trabajadores.
Considera que un contrato no es tan solo el documento donde se consignan derechos y obligaciones emanadas de un acuerdo de voluntades, debemos tener claro que de un contrato derivan consecuencias jurídicas. Derechos y obligaciones que deben ejercerse y exigirse en forma recíproca entre las partes y ante terceros, con sanciones por su incumplimiento.
Leer más: Modelos y tipos de contratos, su importancia, su ausencia.
Dicho criterio señala respecto a los medios de pago en gastos médicos, dentales, por servicios en materia de psicología, nutrición u hospitalarios, que:
Leer más: De médicos y su práctica fiscal indebida, según el SAT.
JORGE AYAX CABELLO HERNÁNDEZ
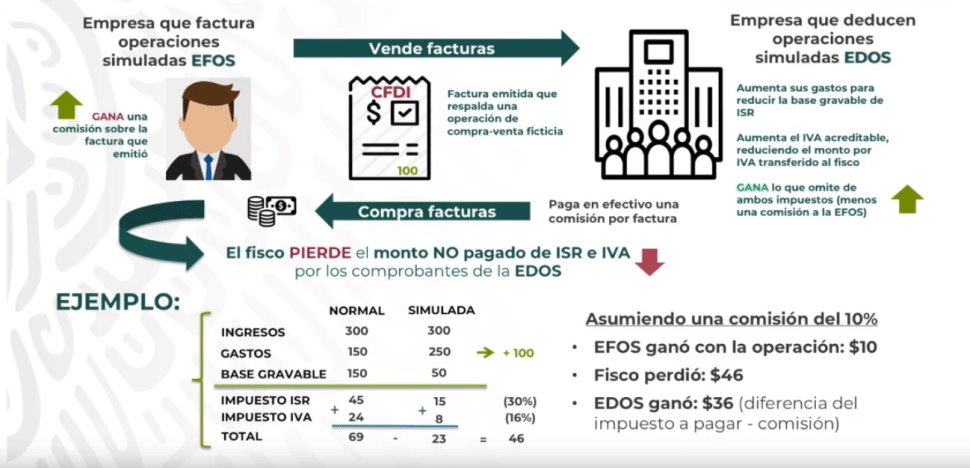
En días pasados, tanto el Ejecutivo Federal como la titular del Servicio de Administración Tributaria (SAT) han señalado el daño fiscal que causan las empresas factureras, también llamadas "empresas fantasma”, eso nos lleva a procurar conocer algunas acciones y procesos que se han emprendido para combatir el "huachicoleo” de facturas.
La Suprema Corte de Justicia de la Nación (SCJN) ha determinado que es una operación simulada ("empresa fantasma”) y un falso contribuyente que operan en la ilegalidad, cuando una compañía factura sin tener la infraestructura física para prestar un servicio. Con este veredicto, se fortalecen las facultades de fiscalización del SAT, cuyo propósito es potencializar los índices de recaudación y disminuir la evasión fiscal en México.
De acuerdo a información de la Suprema Corte, el Artículo 69-B del Código Fiscal de la Federación no viola el derecho de seguridad jurídica de los contribuyentes.
Es de mencionar que lo cuestionado es el tercer párrafo del artículo 69-B del CFF, que se dirige al emisor de los comprobantes fiscales.
Leer más: El dizque esquema de “facturas falsas”, parte del México mágico.
Como trabajador, prestador de servicios o desde alguna otra trinchera es normal y usual que llegues a tener necesidad de conocer el RFC de ciertas dependencias de gobierno, ¿Para qué?, bueno eso ya depende de casos en particular, el caso es que no resulta extraño que alguien ande buscando el RFC del IMSS, citado a modo de ejemplo, ¿Lo conoces?, ¿No?, bueno a continuación te dejamos a la mano el RFC de algunas dependencias de gobierno que consideramos por una u otra razón conveniente o necesario tener.

Tradicionalmente junio es mes de graduaciones en universidades, lo que quiere decir que en este mes un buen número de nuevos colegas se incorporan a este gremio de profesionistas. Las actuales generaciones no se encuentran exentas de los dilemas existenciales que se han enfrentado desde siempre, ¿Cómo conseguir trabajo?, ¿Lanzarse por la libre?, algunos llegado el día de la graduación ya tienen resuelto ese tema, otros a pesar de contar con trabajo empiezan a cuestionarse si ha llegado la hora de cambiar de trabajo o iniciar la aventura en solitario.
Sin importar tu situación actual, queremos que sepas que en www.aportacionesfiscales.com la envidia no tiene lugar, por ello, contadores que un día igual que tú se graduaron y enfrentaron ese dilema han decidido comentar y plasmar sus experiencias en diferentes materiales o mensajes, los que ha sido responsabilidad del consejo editorial de nuestra casa poner en “blanco y negro” para que sirvan por siempre como material de consulta y apoyo a las actuales y futuras generaciones, ya sea que te encuentres cursando la carrera o te encuentres en plenos festejos por el fin de curso o carrera te sugerimos dar una lectura a los siguientes materiales que tienes a tu disposición en la página.
En un mundo digitalizado como el que se vive resulta indispensable conocer y tener a la mano direcciones de “sitios” oficiales que de una u otra manera se vuelven necesarios, tanto en el trabajo como en la vida cotidiana. Quizá fuiste de los afortunados que recibieron vía mensaje un listado de sitios de interés, quizá no, para evitar especular te vamos a traer dichos vínculos en una serie de publicaciones, para que sea una fuente de consulta permanente. Es frecuente escuchar que "una imagen dice mas que mil palabras", veamos pues lo siguiente;