Reciente en los Foros
-
- Publicaciones en el DOF del viernes 23 de octubre ...
- En: Fiscal / Publicaciones
- 1 día 8 horas antes

24/12/2018. Se publican los ANEXOS 1-A, 5, 8, 11 y 27 de la Quinta Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2018, publicada el 21 de diciembre de 2018. Destacar que el Anexo 5 se refiere a la actualización de cantidades contempladas en CFF, multas por ejemplo, mientras que el Anexo 8 se refiere a las tarifas y tablas que se utilizan para determinar el ISR (personas físicas) señalando que no sufren modificación alguna en relación a las utilizadas durante 2018, ¿Se esperaban cambios para la tarifa y tabla?, si y no, no porque la inflación anual no fue mayor a 10%, si porque con los nuevos salarios mínimos, sobre manera el aplicable a la frontera norte, se les elimina el beneficio del subsidio al empleo.
26/12/2018. Se dan a conocer los salarios mínimos vigentes a partir del 01/01/2019. Como novedad se tiene la creación de la zona libre de la frontera norte con un salario mínimo general de $176.72. Para el resto del país el incremento fue del 16.20%, quedando el salario mínimo general de 2019 en $102.68.
28/12/2018. Ley de Ingresos de la Federación, se lleva la nota sin duda alguna la eliminación de la compensación universal, parte del sector empresarial la denomina “ley gandalla”. Impacto similar es el que se contiene con la nueva redacción para la aplicación del llamado crédito diésel, ya que en principio ahora solo será aplicable contra el ISR del ejercicio, afectando a sector autotransporte y agropecuario. La LIF contempla en sus artículos transitorios una de facilidad para ponerse al corriente en la presentación de avisos de actividades vulnerables.
31/12/2018. Se publicó el DECRETO de estímulos fiscales región fronteriza norte, mismo que otorga como beneficios especiales pagar solo dos terceras partes del impuesto sobre la renta (para persona moral se traduce en pagar un 20% en lugar del 30%) y en el impuesto al valor agregado es aplicar una tasa disminuida al 50% de la tasa general, quedando en 8%.

Una inquietud mas en relación al decreto de estímulos fiscales región fronteriza norte y que esperamos sea precisada o corregida con las reglas que se van a emitir en próximos días es la relativa a que sucede con el cálculo de ISR de trabajadores que perciban el salario mínimo fronterizo, ya que como sabemos ni la tarifa de ISR, ni la tabla de Subsidio al Empleo fueron actualizadas (la inflación no llego al 10%), es decir, la tarifa y tabla que vamos a aplicar en 2019 son las mismas que en 2018, por lo que al aplicarlas a la base del salario mínimo fronterizo tenemos el siguiente resultado;

Con fecha 31 de diciembre del 2018 fue publicado en el DOF el DECRETO de estímulos fiscales región fronteriza norte, mismo que por disposición expresa en el PRIMERO de sus TRANSITORIOS entro en vigor el 1 de enero de 2019 y estará vigente durante 2019 y 2020. El decreto en cuestión no es otro que el que dispone la reducción (en una tercera parte) del ISR causado y la aplicación de una tasa disminuida del 8% en IVA, para contribuyentes con domicilio fiscal o sucursal en la región fronteriza norte, misma que se define en el mismo.
Como es lógico suponer la aplicación del decreto contempla el dar satisfacción a ciertos requisitos para poder acceder a beneficios contemplados, toda vez que los beneficios se pueden segmentar en dos rubros, ISR e IVA, se disponen requisitos particulares para cada rubro. Así, mientras en ISR se debe solicitar la incorporación a un “Padrón de beneficiarios del estímulo para la región fronteriza norte” y se tiene de plazo hasta el 31/03/2019 (Artículo Séptimo) en materia de IVA se deberá presentar un aviso de aplicación del estímulo fiscal a que se refiere el artículo Décimo Primero, dentro de los 30 días naturales siguientes a la entrada en vigor del presente Decreto. Adicional a destacar que los contribuyentes conocidos coloquialmente como RIF no pueden acceder al decreto, tenemos la sorpresa, nada grata por cierto, se ha dado el día de hoy para contribuyentes que pretendiendo emitir CFDI con la tasa disminuida de IVA no lo han podido realizar, ya sea utilizando software propio o la plataforma de la autoridad, ya que como no han presentado el aviso referido, aviso que aún no se conoce por no haber sido difundido, resulta en que contribuyentes a los que les será aplicable el multicitado DECRETO el día de hoy no pueden aplicar la tasa disminuida en IVA en sus comprobantes, ¿Cómo lo van a enmendar?, habrá que esperar a que regresen de vacaciones. A continuación el texto íntegro del DECRETO, con algunos "destacados" de nuestra parte.

Fechas de publicaciones en DOF por parte de las distintas autoridades, en fechas pasadas fueron publicadas las tarifas a utilizar para determinar el ISR de personas fisicas en el ejercicio 2019, mismas que omitimos reproducir toda vez que las cifras son iguales a las que hemos venido utilizando en este 2018. Por su parte la CONASAMI hoy 26 de diciembre publica en el DOF los salarios minimos profesionales vigentes para 2019, mismos que quedan de la siguiente forma;

El día de ayer, 17/12/2018 se dio a conocer el salario mínimo general que va a regir en el país a partir del 01/01/2019. El incremento al salario mínimo es de un 16.20%, esto al pasar de de 88.36 a 102.68. El incremento se compone de lo que se da en llamar “Monto Independiente de Recuperación” (MIR) de 9.43, más el ajuste por inflación de 5%. Por lo que el nuevo salario queda de la siguiente manera;

Obligatorio, por año, proporcional, no acumula antigüedad. El artículo 87 de la Ley Federal del Trabajo, dispone que los patrones deben pagar a sus trabajadores antes del 20 de diciembre de cada año un aguinaldo anual de por lo menos 15 días de salario, en caso de no haber laborado el año completo el pago de dicha prestación será proporcional al tiempo laborado. Conviene destacar que los días a pagar de aguinaldo a diferencia de los días a pagar de las vacaciones no se incrementan en función de la antigüedad. ¿Es todo?, ¿Qué mas se necesita saber?
Bien dicen que “no hay plazo que no se cumpla ni fecha que no se llegue”, estamos en cuenta regresiva para saludarnos el sábado 24 en Aguascalientes, lugar donde tendrá verificativo nuestra Novena Reunión Anual. Reunión sin requisitos de etiqueta pero llena de “buena vibra”, conocimiento y espíritu colaborativo. Adicional a estrechar relaciones de amistad, y fieles a la razón de ser de nuestro espacio (clic aquí para conocer un poco mas) vamos a tener la oportunidad de que algunos destacados profesionistas nos compartan su conocimiento. ¿Quiénes y de qué nos van a hablar?, el cartel ha quedado integrado de la siguiente forma;
Leer más: Aguascalientes 2018, amigos al encuentro, capacitación a la vista.

Hoy 12 de noviembre el SAT nos da a conocer mediante un comunicado de prensa (059/2018) que habilito en su portal un simulador de la declaración anual 2018. Es una herramienta que no debe pasar desapercibida, ya que nos permite anticipar saldos a cargo o presupuestar con posibles saldos a favor. Suponiendo que el caso sea un saldo a cargo, tienes un mes y medio para pensar si lo pagas o procurar hacer algo para reducir su impacto. A continuación el texto íntegro del comunicado referido:

A propósito de un nuevo escándalo que involucra a equipos de la “Liga MX” (probables prácticas monopólicas) recordamos que en mayo 2017 en este espacio publicamos un mensaje con el título ¿Qué activad sería más sencilla y rentable de fiscalizar y documentar?, en el que se planteaba a manera de intento de orientación para la autoridad algunas consideraciones en las que podrían basarse para dirigir sus actividades fiscalizadoras con garantía de recaudación a 4 actividades en particular, entre las que se contemplaba a Jugadores y equipos profesionales de futbol. De esa fecha al día de hoy hemos conocido noticias en torno al “mundillo” del balón-pie que nos hacen pensar que el tiro libre que se realizó no iba tan desviado de la meta.

Cuando el emisor de un CFDI requiera cancelarlo; enviará al receptor del mismo una “Solicitud de Cancelación” a través de Portal del SAT; es decir, el contribuyente que requiera cancelar una factura deberá primero; solicitar autorización a su cliente vía Portal del SAT.
Como es sabido, a partir del 01/11/2018 los contribuyentes deberán observar ciertas reglas o condiciones cuando pretendan cancelar un CFDI. A continuación una sugerencia del proceso que se deberán observar.
Leer más: Pasos para cancelación de CFDI a partir del 01/11/2018
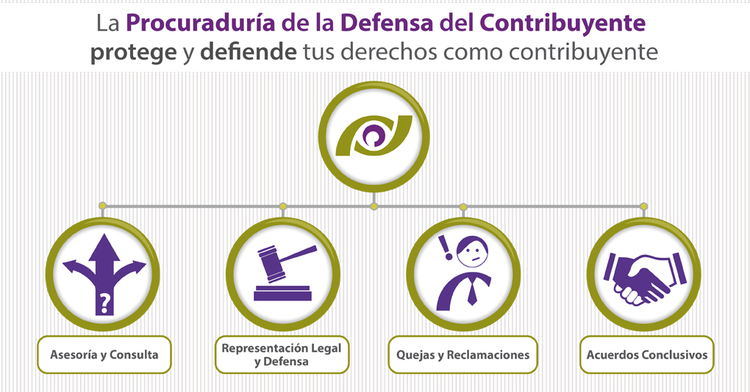
El día 16 de octubre 2018 se llevó a cabo una reunión nacional de síndicos del contribuyente de Concanaco, evento durante el cual se tuvo la presencia del Mtro. Jesús Antonio Rodríguez Millán, subprocurador de Análisis Sistémico y Estudios Normativos de Prodecon.
En su exposición dejó claro que la propuesta de Prodecon está por modificarse, dando así lugar a la versión 3.0, respecto del problema de la venta ilegal de facturas y empresas fantasma.
El antecedente es de que en la primera propuesta se pensó en una retención de IVA de dos terceras partes (10.67%), pero en una segunda versión se adicionó una retención también de ISR de un 10%, todo esto sobre la prestación de servicios prestados tanto por personas físicas como por personas morales.
Leer más: Prodecon y su 3.0, frente al CFID 3.3, la venta ilegal de facturas y empresas fantasma.
FreeLancer, homerooms, office home, son conceptos que se han empezado a escuchar con mayor frecuencia en estos días, son de una u otra manera formas representativas de los nuevos esquemas de trabajo que han desarrollado las generaciones actuales. Ni bueno, ni malo, son sus esquemas dominantes y nada más. Como todo tienen pros y contras, el problema es que los contras rara vez son analizados en forma oportuna y cuando se cae en cuenta suele ser demasiado tarde.
¿Qué debiera considerar una persona para definir si los actuales esquemas de trabajo le resultan convenientes?, una forma simple (aunque no les parezca) es hacer como lo hacían generaciones anteriores para definir si buscaban iniciar su propio negocio, un proyecto personal o buscar trabajo con un tercero. No es secreto ni misterio, pero lo dicho, es tan evidente que solemos pasarlo por alto. El aspecto de mayor peso para cualquier persona ante la disyuntiva de auto-emplearse, emprender o buscar un empleo tradicional seguirá siendo valorar si lo que se va obtener a cambio de sus horas de trabajo es una remuneración periódica que le permita hacer frente sus necesidades presentes y de ser posible le deje en el escenario de poder ahorrar para necesidades futuras.
¿Eso es una cifra?, no como tal, debemos primero partir de que todos tenemos necesidades diferentes, vivimos en zonas geográficas diferentes, con variantes económicas diversas, situaciones personales distintas, ya que no son las mismas necesidades las de una persona soltera que la de una persona casada, una casada sin hijos, una casada con hijos, una divorciada y un sin número de variantes. Es complejo por ello mencionar una cifra, pero lo que sí se puede intentar es crear una lista de los aspectos básicos que debes poder cubrir con tu ingreso.
Leer más: Mi trabajo, ¿Es rentable?, ¿Es negocio mi negocio?

Como es sabido, la Tercera Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2018 y sus anexos 1-A y 23, al momento solo la conocemos en su versión anticipada, esto es, no ha sido aún publicada en el DOF, por lo que efectos legales del todo no los tiene, por ejemplo, el Primero Transitorio de dicha RM dispone, “La presente resolución entrará en vigor el día siguiente al de su publicación en DOF”, la pregunta es, ¿Ya descargaste y diste lectura a esa versión anticipada?, si es así entonces ya estas avisado de los cambios que para la presentación de declaraciones mensuales para personas físicas con actividad empresarial (no RIF, no AGAPES) y profesional y arrendadores nos da a conocer el SAT mediante la adición de tres reglas, lo bueno es que como no ha sido publicada en DOF, no ha entrado en vigor, eso no limita para conocer las reglas relativas, que son las siguientes;
Leer más: Aplicativo "Mi contabilidad", para persona física a la vista.