Reciente en los Foros
-
- Publicaciones en el DOF del viernes 23 de octubre ...
- En: Fiscal / Publicaciones
- 1 día 13 horas antes


Un buen tip para poder realizar lo que puede ser un engorroso trámite (o al menos complicado), la inscripción al escritorio virtual del IMSS.
Este tip es resultado de la experiencia personal de uno de nuestros compañeros, se comparte para que si les llega a pasar se ahorren tiempo, esfuerzo y corajes. El proceso de registro se supone no debe resultar complejo, en principio.
Ingresar a www.imss.gob.mx, buscar y acceder al apartado patrones, para dirigirnos al apartado de escritorio virtual.
El sistema solicita la CURP, luego de teclear dicho dato permite avanzar en el proceso y solicita los archivos de la firma electrónica. Todo eso se hace sin problema alguno, el detalle es que luego de verificar los archivos de la fiel e intentar avanzar en el proceso se despliega un mensaje de error.
Los datos de entrada no coinciden con la entidad externa RENAPO
¿Por qué ese mensaje?, más aun, ¿Cómo se resuelve?,
Tener la intención de comenzar un negocio coloca al emprendedor ante una serie de incertidumbres y angustias, algunas conocidas o preconcebidas y otras insospechadas. Y es que darse cuenta que para montar y poner en marcha un negocio no basta con tener la voluntad y/o capital, sino que debe darse satisfacción a una serie de requisitos y trámites, que en ocasiones se antojan interminables, lo que suele ser desalentador. Lamentablemente el presente no tiene por objetivo simplificar ese proceso o eliminar incertidumbres, puede decirse que incluso viene a agregar una que si el empresario no contempla en forma oportuna puede dar serios dolores de cabeza, nos referimos a la contratación del servicio de asesoría contable y fiscal.
El empresario debe tener ante todo bien claro qué servicios busca y le proporcione la información al contador antes de contratar, saber lo que (y cada cuando) debe pedir, para establecer de común acuerdo márgenes mínimos de tranquilidad y confianza.
Partiendo de que el emprendedor no es un especialista que pueda definir por sí solo el tipo de contribuyente con el que debe operar su negocio, ni el régimen fiscal más adecuado a su actividad, es que debe quedarle claro que esas decisiones deben ser tomadas por un profesional especializado en la materia.
¿Qué debe tenerse en cuenta al contratar un asesor contable y fiscal?
Leer más: Negocios en mente: el contador o asesor, una “carga” más que considerar.
Conforme a lo dispuesto en el artículo 286-M de la Ley del Seguro Social, el Instituto Mexicano del Seguro Social (IMSS) podrá efectuar notificaciones, citatorios, emplazamientos; requerir o solicitar informes o documentación, así como emitir resoluciones a través de medios de comunicación electrónica, siempre que los particulares manifiesten previamente y de manera expresa su conformidad de recibir las actuaciones mencionadas en esta disposición. A pesar de que dicha obligación en voz del CP Gabriel Aranda Zamacona, connotado especialista en Seguridad Social, es totalmente opcional y sin fecha límite para su activación, debe tenerse en cuenta que todo hace prever que seguirá la misma evolución que el “Buzón Tributario” del SAT.
Ante dicho panorama o evolución es lógico concluir que para hacer uso de dicha herramienta, es necesario dar de alta el Buzón IMSS para recibir los avisos de la autoridad, es por ello que el Instituto ha iniciado una campaña para invitar a los patrones a realizarlo. Por nuestra parte consideramos sería bueno contar con una guía o manual “paso a paso” para dar de alta el Buzón IMSS, misma que podrás descargar en forma gratuita haciendo clic en el siguiente enlace, Guía Paso a Paso.
El pasado 30 de junio, en el portal del SAT se dio a conocer el Tercer Anteproyecto de la Segunda Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2020, en el cual se modifica el Artículo Cuadragésimo Séptimo Transitorio de la Resolución Miscelánea Fiscal para 2020, mismo que se refiere a la habilitación del Buzón Tributario.
Es conveniente recordar que el CFF en su artículo 17-K establece que los contribuyentes deberán habilitar el buzón tributario, registrar y mantener actualizados los medios de contacto y es mediante artículo transitorio ya citado que en un inicio se previó que las personas morales deberían cumplir con dicha obligación a más tardar el 31 de marzo de 2020, mientras que las personas físicas tenían de plazo el 30 de abril de 2020. Dichos plazos fueron ampliados al 30/09/2020 para personas morales y el 30/11/2020 para físicas.
Leer más: Buzón Tributario, plazos para su debida habilitación.

Para seguir dando voz a los que no la tienen, para seguir difundiendo el estudio y crecimiento profesional, hoy www.aportacionesfiscales.com te necesita, solicita y convoca al APORTATON 2020. Desde el día 15 del presente mes y hasta el próximo 31, estamos invitados a aportar desde $50.00 a 100.00, según nuestras particulares posibilidades, todo esto de manera VOLUNTARIA, con la finalidad de recabar fondos y poder solventar el sostenimiento de esta nuestra página, como todos saben, mantenernos al aire representa costos, es por ello que solicitamos su voluntaria cooperación.
Si desean mayor información sobre esta campaña que se ha denominado "Aportaton" la encuentran aquí. Damos el crédito de la campaña al compañero carlos06, quien la sugirió, así como al compañero atperez quien la bautizo. Cierto es que el "Aportaton", en varias ediciones se realizó en los primeros meses del año, ¿Por qué cambiar la fecha?, simple, sabemos que esos meses del año son de lo mas ajetreados para los contadores, por ello quisimos no ser inoportunos y facilitar lo más posible tu participación. ¡Todos contamos contigo!

Lograr el poder no es tener más fuerza que otros, lograr el poder es que la gente tenga confianza en ti, que tenga respeto por tu persona.
La mayoría de veces confundimos que el poder es lograr que todos sean menos que nosotros y debemos entender que dentro del poder existe la humildad en ellos, lo importante en todo esto es ser uno mismo con muchas cualidades para lograr los objetivos.

Una de las reformas fiscales para 2020 en materia del Código Fiscal de la Federación, es la contenida en el Artículo 27 inciso A, fracción III del mencionado código, misma en que se dispone que los representantes legales, socios y accionistas de las personas morales están obligados a dar cumplimiento a lo siguiente:
I. Solicitar la inscripción en el registro federal de contribuyentes.
II. Proporcionar la información relacionada con la identidad, domicilio y, en gene-ral, sobre la situación fiscal, mediante los avisos que se establecen en el Reglamento de este Código, así como señalar un correo electrónico y número telefónico, o bien, los medios de contacto que determine la autoridad fiscal a través de reglas de carácter general.
III. Manifestar al registro federal de contribuyentes el domicilio fiscal.
IV. Solicitar el certificado de firma electrónica avanzada.

Leer más: ¿Cuándo vence el plazo para actualizar los datos de los socios en el RFC?

Lo mismo pero más barato.
Es común que al acudir a una farmacia a comprar alguna medicina el dependiente nos pregunte, ¿De patente o genérico/similar?, uno compra para lo que le alcance con la esperanza de que sin importar de cual sea sirva para aliviar los males. Si alivia, lo mismo da, pero y en materia fiscal, específicamente en lo relativo a IVA, la pregunta es; LIVA en su artículo 2A, fracción I, inciso b) establece la tasa del cero para las "medicinas de patente", pero y las medicinas similares también en eso son similares o no. ¿Unas gravan al 0% y las otra al 16%?, ¿Es diferente el trato fiscal?, veamos el texto del artículo señalado dice a la letra:
Artículo 2o.-A.- El impuesto se calculará aplicando la tasa del 0% a los valores a que se refiere esta Ley, cuando se realicen los actos o actividades siguientes:
I.- La enajenación de:
..............................................................................................................................................
b) Medicinas de patente y productos destinados a la alimentación a excepción de:
Leer más: Medicinas de patente, IVA tasa cero, ¿Y las similares?

En este mes de mayo, fecha en que las empresas (personas morales) están obligadas al pago de la Participación de los Trabajadores en las utilidades (PTU), conviene tener presente la fecha de prescripción para que un trabajador haga efectivo su derecho a cobro, vamos también a tratar en el presente la realidad de trabajadores que laboran en un establecimiento sin que su relación de trabajo se encuentre reconocida por el patrón radicado en dicho establecimiento, si no que “formalmente” depende de otra razón social.
Prescripción del pago de la PTU
En el marco de la “Emergencia Sanitaria de Causa Mayor”, léase Covid-19, es claro que los particulares que no desarrollen actividades esenciales deben suspender labores, cubriendo lo relativo a su carga de personal en forma normal. La autoridad publicó lo que consideraba actividades esenciales, pero en algunos casos no existe una alusión directa, por lo que algunos compañeros se preguntan, un despacho de contadores, ¿Se puede considerar actividad esencial?
Leer más: Contador Público independiente y/o Despachos de contadores, ¿Actividad Esencial?

El pasado 24/03/2020 fue publicado en el Diario Oficial de la Federación, por parte de la Secretaria de Salud, el ACUERDO por el que se establecen las medidas preventivas que se deberán implementar para la mitigación y control de los riesgos para la salud que implica la enfermedad por el virus SARS-CoV2 (COVID-19). Conviene ir teniendo claro que lo publicado fue un Acuerdo y no un Decreto Presidencial, los fundamentos para dar validez al citado ACUERDO se contienen en el mismo, así como en el CONSIDERANDO.

Leer más: Emergencia no es contingencia. COVID-19, qué, por qué y cuándo debe pagar el patrón.
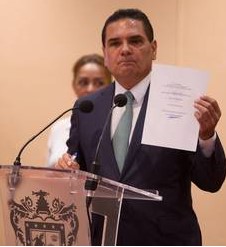
A nivel federal al momento no existe nada, lo que se dice nada, por lo que para encontrar algún estímulo o beneficio en materia fiscal deberemos buscar y estar atentos a lo que en cada estado se expida o comente en lo particular. De momento toca el turno revisar lo expedido por el gobierno de Michoacan.
EL DECRETO DE BENEFICIOS FISCALES POR EL COVID 19 PARA MICHOACAN
El miércoles 25 de marzo de 2020 el Gobernador de Michoacán, Silvano Aureoles presento a los medios de comunicación un Decreto con diversas medidas hacendarias para apoyar a los empresarios en la situación complicada de contingencia sanitaria (Oficialmente aun no declarada) por la que están pasando gracias al COVID-19. Dicho Decreto fue publicado el jueves 26 de marzo de 2020 en el Periódico Oficial del Gobierno del Estado y fue denominado “Decreto mediante el cual se otorgan diversos beneficios fiscales”. En un principio se tenía expectativas que dichos beneficios fueran excepcionales, pero al analizarlos descubrimos que son solo placebos, con impacto menor a corto y mediano plazo. Analicemos sus características.
INTRODUCCION
Leer más: Beneficios Fiscales a causa del COVID-19, depende de tu estado.
Existen en LFT diversos artículos que contemplan y regulan la posibilidad de que la autoridad competente emita una declaratoria de contingencia sanitaria, ante ello es importante que patrones y trabajadores conozcan lo que la LFT establece, para saber cómo actuar y que esperar.
Los artículos 42Bis, 427-VII y 429-IV contemplan la suspensión de las relaciones de trabajo, las causales para que se suspendan las relaciones de trabajo y el monto que el patrón deberá pagar a los trabajadores en caso de una declaratoria de contingencia sanitaria.
Es importante señalar que lo que el patrón deberá pagar al trabajador NO es salario, ya que el salario se paga por un servicio prestado, en el caso de una contingencia sanitaria lo que el patrón deberá pagar al trabajador es una indemnización equivalente a un salario mínimo general, a saber 123.22 en toda la república, excepto Zona Fronteriza Norte donde es de 185.56, por un tiempo máximo de un mes.
Página 7 de 26